

Desde la Fundación Don Cabral, Carlos A. Primo Braga, profesor asociado de la institución y exdirector de Política Económica y Deuda del Banco Mundial, analiza puntos clave sobre el dólar, buscando que líderes y organizaciones puedan desarrollar mejores procesos de toma de decisiones y gestión para enfrentar los cambios en un mundo dinámico.
Las negociaciones de Bretton Woods en 1944 situaron al dólar en el centro del sistema financiero internacional tras la Segunda Guerra Mundial. Estados Unidos prometió convertir en dólares las reservas de los demás bancos centrales en oro a un precio fijo. Los países signatarios del acuerdo de Bretton Woods, por su parte, se comprometieron a mantener tipos de cambio fijos con relación al dólar.
El sistema prevaleció hasta 1971, cuando el presidente Richard Nixon suspendió la convertibilidad del dólar en oro. En los años siguientes, los países adoptaron regímenes flexibles de determinación del tipo de cambio. El dólar, sin embargo, siguió siendo la moneda de referencia de la economía global, reflejando no solo las variables económicas sino también el poder geopolítico de Estados Unidos.
Esta posición excepcional del dólar ha sido cuestionada en varias ocasiones durante las últimas décadas. La introducción del euro en 1999 (que convirtió gradualmente al euro en la segunda moneda más utilizada en el contexto de las reservas internacionales), la crisis financiera mundial (2007-2009) que tuvo como epicentro a Estados Unidos, el auge de la economía china y la creciente influencia del renminbi en las transacciones transfronterizas ilustran algunos de los desafíos que enfrenta el dólar.
Para comprender mejor acerca de este tema, conversamos con Carlos A. Primo Braga, profesor asociado de la Fundación Don Cabral y exdirector de Política Económica y Deuda del Banco Mundial, quien explicó que el dólar mantuvo su posición dominante, reflejando no solo la inmensa liquidez del mercado de capitales de EE.UU., sino que también debido a las externalidades de la red, ya que el valor de una moneda como reserva internacional aumenta cuanto más se utiliza.
“El dólar aún representa más del 80% de las transacciones internacionales de divisas, alrededor del 50% de las transacciones comerciales internacionales y casi el 60% de las reservas internacionales”, analizó.
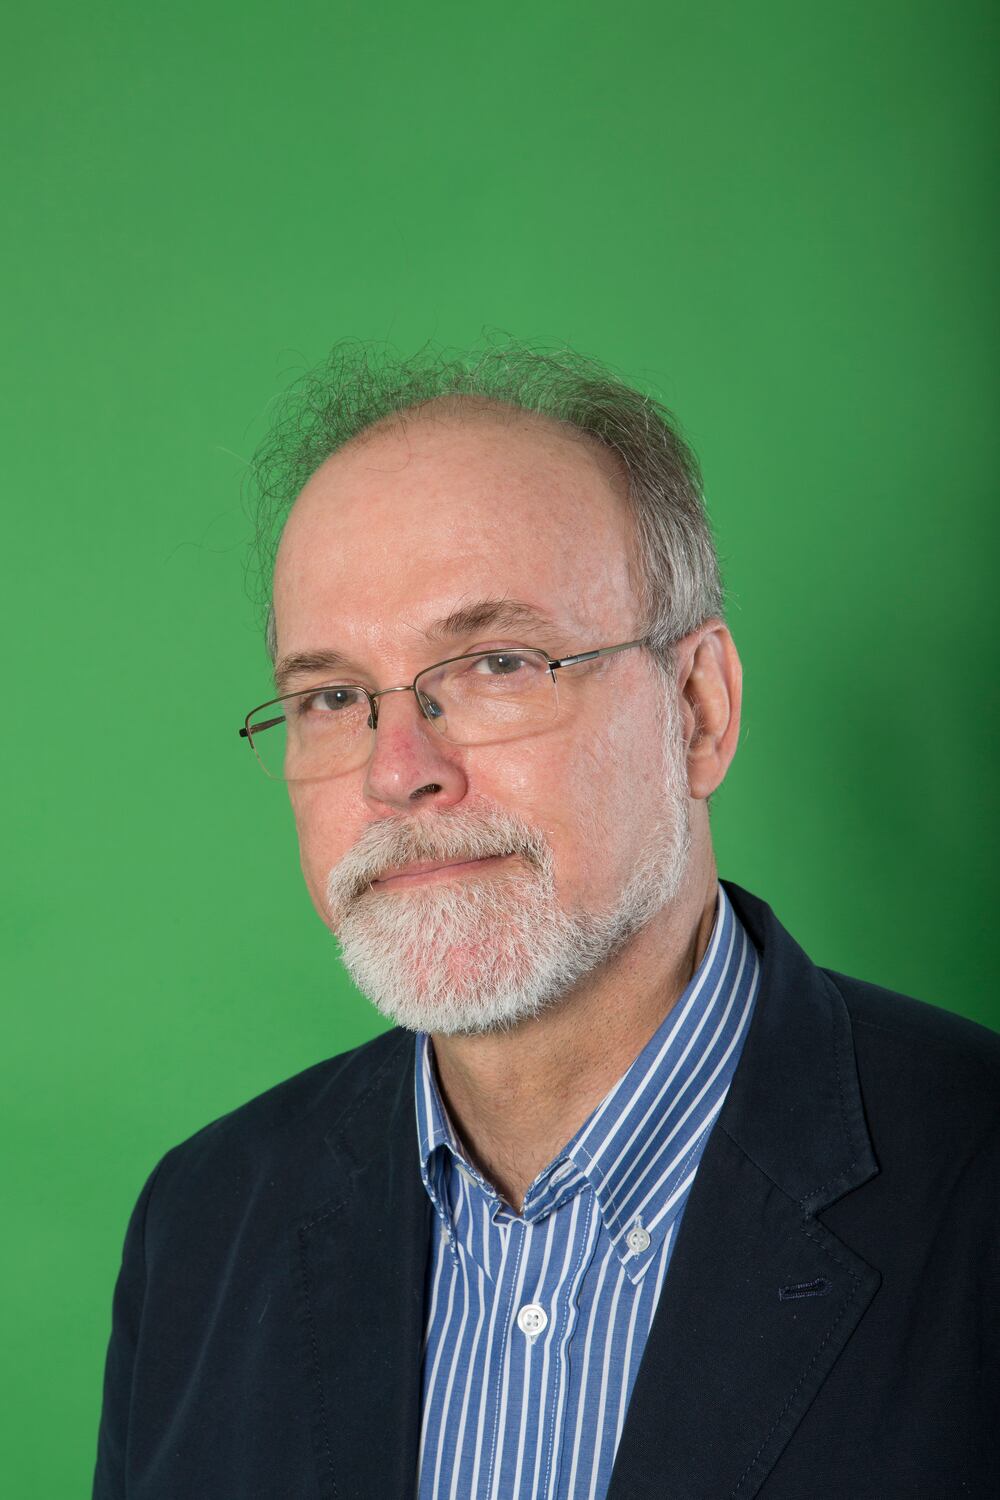
Carlos A. Primo Braga, profesor asociado de la Fundación Don Cabral y exdirector del departamento de política económica y deuda del Banco Mundial.
El conflicto de Europa del Este introdujo nuevas variables sobre el papel del dólar en la economía mundial. En respuesta a la agresión de Rusia contra Ucrania, EE.UU. y sus aliados impusieron una serie de sanciones financieras a Rusia (y Bielorrusia). Estas sanciones incluyeron la confiscación de alrededor del 50% de las reservas internacionales rusas y la exclusión de varios bancos rusos del sistema de mensajería financiera internacional (Society for Worldwide Interbank Financial Telecommunication, SWIFT).
“La “militarización” del dólar ha generado una serie de reacciones, incluyendo incentivos para el uso de sistemas alternativos a SWIFT. Los bancos rusos, por ejemplo, comenzaron a utilizar el sistema chino (Sistema de pago interbancario transfronterizo), que facilita las transacciones denominadas en renminbi. La búsqueda de alternativas al dólar también se evidencia en la mayor demanda de oro por parte de los bancos centrales”, indicó.
Seguidamente, dijo que varios países también están negociando acuerdos bilaterales para que el comercio se pueda pagar en las monedas de los países involucrados sin utilizar el dólar como intermediario. “Brasil y China, por ejemplo, anunciaron recientemente un acuerdo en este sentido, que debería facilitar los flujos comerciales y de inversión entre ambos países. Como Brasil tiene un importante superávit comercial con China, este superávit generará una acumulación de recursos en renminbi. Este resultado puede limitar las opciones de uso de estos saldos”, aseguró Carlos.
Muchos analistas continúan enfatizando que no hay alternativa al dólar. Otras monedas que normalmente se utilizan como reservas internacionales incluyen el euro, el yen y la libra esterlina. Estas monedas y el dólar constituyeron tradicionalmente la canasta de referencia para determinar los Derechos Especiales de Giro (DEG) del FMI, un activo financiero creado en 1969.
En 2016 se incorporó a esta canasta el renminbi. Las monedas de canasta son candidatas naturales para los países interesados en diversificar sus reservas internacionales. Sin embargo, la realidad es que los países del euro, China, Japón y el Reino Unido no ofrecen un mercado de bonos gubernamentales tan grande como el de EE.UU., una variable fundamental para la asignación de reservas; además, la existencia de controles a los flujos de capital, como es el caso de China.
“Cabe señalar, sin embargo, que la participación del dólar en las reservas internacionales cayó del 71% en 1999 al 59% en 2021. Esta trayectoria está asociada con un aumento en la acumulación de monedas no tradicionales, como el renminbi, dólares canadienses, Australia y Singapur; el won surcoreano y la corona sueca, por los bancos centrales. Pero el renminbi representa solo el 25% de esta diversificación”, explicó el especialista.
En resumen, el dólar seguirá teniendo una posición dominante en el comercio internacional y los flujos financieros. El uso del dólar como “arma” en medio de conflictos geopolíticos, sin embargo, vino a sumarse a los incentivos económicos que ya venían estimulando la búsqueda de alternativas en la composición de las reservas internacionales. Para los países latinoamericanos, estas tendencias merecen un seguimiento cuidadoso, pero también precaución, ya que los costos potenciales de las apuestas equivocadas pueden ser altos.


