

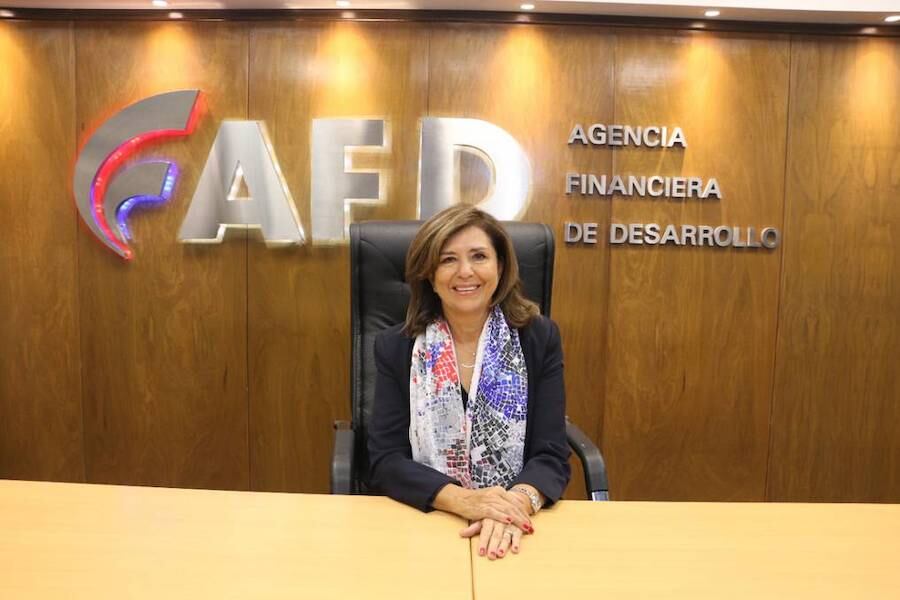
Teresa Velilla, presidenta de la AFD. Foto: Gentileza.
12/04/2022 07:43
Inversión para el futuro
El rol que cumple la AFD, con los tipos de crédito que ofrece para el sector de la vivienda, es de suma importancia, ya que mediante sus productos otorga esperanza a miles de familias que desean obtener la casa propia.
Los créditos destinados a la vivienda tienen un impacto sumamente importante por el efecto derrame que genera en la sociedad. Por eso, las entidades financieras que aprueban estas facilidades, otorgadas mediante la Agencia Financiera de Desarrollo (AFD), agregan dentro de la declaración jurada el estimativo de empleos que se generaría con cada préstamo.
La AFD cumple un papel muy importante en este tipo de inversiones que ayudan a permear de manera muy potente a toda la cadena del sector de las construcciones. Al respecto, Teresa de Velilla, presidenta de la AFD, afirmó que la entidad tiene recursos suficientes para responder a la demanda de créditos siempre en su estructura de negocio a través de las entidades financieras, que son las que ingresan las solicitudes de crédito para viviendas en la AFD.
La demanda de este recurso es enorme, por lo que en la actualidad la AFD cuenta con USD 154 millones para financiar viviendas durante el presente año. “Si bien la institución opera a través de la demanda de los créditos, cuenta con suficientes recursos”, explicó Teresa.
La AFD dispone de dos tipos de créditos para la vivienda, uno de ellos es para la Primera Vivienda. Se trata de un producto canalizado a través de entidades financieras destinado a grupos familiares que no superen los 7 salarios mínimos para la compra, construcción y refacción de viviendas. El mismo tiene, entre otros aspectos, un plazo máximo de 30 años con garantía fiduciaria. La tasa final del producto es de 6,9% en el rango más bajo. Esta sería la tasa final para el beneficiario. Dentro de la primera vivienda se puede optar por la financiación de una casa, dúplex o departamento.
El otro tipo de crédito se denomina Mi Casa. Este es un producto canalizado a través de entidades financieras también para la compra, construcción y refacción de viviendas. El monto máximo de este crédito es de 1.500 millones de guaraníes con un plazo máximo de 30 años con garantía fiduciaria.
Para la presidenta de la entidad, el producto financiero es perfectible, dado que las condiciones del mercado son dinámicas. Ante esa situación, es una práctica dentro de la AFD hacer una revisión permanente no solo al interior de la institución, sino también escuchando a los aliados estratégicos y a los gremios que están vinculados a este sector.
Recientemente, el organismo público emitió una nueva versión de los productos de este año. Una de las novedades, dentro del producto de AFD, es la posibilidad del financiamiento de equipamientos para el hogar que anteriormente no estaba incluido en los productos Primera Vivienda y Mi Casa. Se establecieron límites del producto en cantidad de salarios mínimos, lo que permitirá créditos a sola firma; se incrementó el monto de G. 100.000.000 a G. 150.000.000, que, al realizar ajustes del salario, el producto automáticamente queda actualizado en el monto a financiar.
Así también, el producto ofrece garantías de póliza de caución que aseguran la construcción de las ventas en pozo. La póliza ayuda a que aquellas personas que hoy están pagando aún un alquiler y sacaron un préstamo para una vivienda propia no tengan que pagar la cuota del préstamo del alquiler y el préstamo al mismo tiempo. Sino que una vez que se entregue la casa y se pueda habitar en esa casa, ahí se empieza a pagar el crédito.
La colaboración de la AFD como banca de desarrollo permitió financiar a lo largo de los 16 años cerca de 22.300 viviendas por unos USD 889 millones, lo cual es un logro muy importante para el país.
“El desafío es aún mayor para que este número pueda ser exponencialmente incrementado, para esto es de vital importancia el rol desempañado por las instituciones financieras, a efectos de acompañar el esfuerzo realizado desde la AFD para otorgar productos competitivos a tasas competitivas y que estas condiciones efectivamente lleguen a los prestatarios finales”, afirmó Teresa.
El principal desafío de la AFD es seguir potenciando los productos que ya se tienen como el de Primera Vivienda, que es una línea estratégica para nosotros desde la institución.
Adicionalmente a esto, dar un impulso a los productos de educación y reforestación y en la línea de productos, estamos pensando lanzar un producto orientado a mujeres cabeza de hogar, con una visión más inclusiva.
Reforzaremos a la AFD para asumir nuevas capacidades para el financiamiento de infraestructura y todo lo relacionado a la reglamentación de la nueva Ley de la AFD, por lo que está demás decir que será un año de grandes desafíos.


