

María Fernanda Carrón, miembro titular del directorio del BCP. Foto: Agustín Acosta.
07/02/2022 05:27
Futuro macroeconómico
La recuperación económica impulsada por la transformación digital e inclusión financiera forma parte de la agenda 2022. Desde el BCP, María Fernanda Carrón comparte proyectos estratégicos.
En lo más caluroso de enero, mientras la mayoría de las personas disfrutan de sus vacaciones, ella no se detiene y hace planes, porque es consciente de la dura realidad por la que atraviesa el país. Eso sí, el aroma de un café la invita a hacer una pausa en su apretada agenda.
Recuerda que desde pequeña fue una persona muy estructurada, responsable y ordenada. Es la tercera de cuatro hermanos, pero desde que tiene memoria era quien quedaba a cargo de la administración de la casa, incluso a cargo de sus hermanos mayores cuando sus padres viajaban. Siempre le encantaron los números y las finanzas, y con añoranza rememora su primer juguete, el que más le gustaba, una caja registradora.
María Fernanda Carrón, hoy convertida en la mujer de la macroeconomía, miembro titular del directorio del Banco Central del Paraguay, revela sus sueños y próximos desafíos. No es fácil y más aún si se tiene en cuenta que venimos saliendo de una pandemia que desestabilizó por completo la economía a nivel mundial y que tozudamente recrudece con nuevas variantes.
María Fernanda Carrón, miembro titular del directorio del BCP. Foto: Agustín Acosta.
Ella tiene claro el objetivo y las prioridades de la banca matriz: preservar y velar por la estabilidad del valor de la moneda. Esto supone idear estrategias y utilizar las herramientas disponibles para converger los niveles de meta de inflación hacia final del 2022. A esta tarea se suma la misión de continuar promoviendo la eficacia, integridad y estabilidad del sistema financiero.
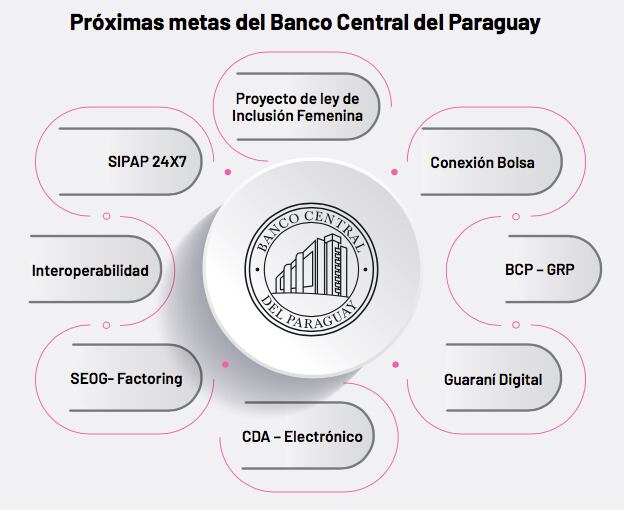
“Contamos con un sistema financiero solvente y confiable. Prueba de ello fue el aumento de depósitos en 19% en el 2020, en un momento de crisis e incertidumbre. Además, observamos crecimiento en la cartera de créditos en un 8,3% en el 2020 y aproximadamente 10,2% en 2021″, reveló. Agregó que está convencida de que para lograr las metas propuestas se debe trabajar, primero, en la digitalización y en la bancarización. Por ello, los proyectos que están en su agenda y sobre los cuales invierte horas son: SIPAP 24x7, Interoperabilidad, SEOG (Factoring), CDA Electrónico, Proyecto de Ley de Inclusión Financiera, Conexión con la Bolsa, GRP y guaraní digital.
Otro aspecto igualmente relevante está relacionado a las finanzas sostenibles, es decir, a la economía verde y las oportunidades que de ella se derivan. “Hablamos de oportunidades para incorporar nuevas inversiones del sector privado, tales como capital nacional y extranjero, a lo largo y ancho del país; nuevas inversiones en el sector energético, en el sector de la reforestación, también en transporte, los sectores primario, manufacturero, industrial, entre otros”, destacó. Sin duda, esto abrirá caminos importantes para el ingreso de productos con sello nacional a los mercados más competitivos y exigentes del exterior, con lo que se genera fuentes de empleo y se disminuyen las brechas sociales, así como los riesgos ambientales.
El 2020 fue un año nefasto, pero de grandes aprendizajes. Con el inicio de la pandemia, el BCP desplegó una serie de medidas de política monetaria, regulatoria, financiera y de apoyo a la liquidez para mantener el acceso al financiamiento por parte de empresas y personas, amortiguando el impacto de la crisis sanitaria.
Parte importante de esas medidas siguieron vigentes hasta el año 2021, contribuyendo a la recuperación económica que fue necesaria para empezar un nuevo año con una perspectiva más alentadora.
Ya en el 2022, para ser precisos, el mes pasado, la banca matriz tuvo como gran adversario no solo al Covid, sino también a las condiciones climáticas desfavorables. Por ello, emitió una medida de carácter transitoria de apoyo al sector productivo mediante la cual los sectores vinculados a la actividad agrícola y ganadera pueden renovar, refinanciar o reestructurar los préstamos otorgados por el sistema financiero.
Esta facilidad traerá alivio a la carga financiera de empresas y hogares a través de la interrupción del cómputo del plazo de la mora haciendo que los deudores puedan seguir siendo sujetos de crédito. Y eso que la tasa de interés de referencia sigue baja y expansiva, lo cual continúa siendo favorable para sostener la demanda de créditos.
La inflación. En los últimos meses, la inflación ha sido uno de los temas más debatidos no sólo en Paraguay, sino a nivel global. La recuperación de la economía mundial, las restricciones por el lado de la oferta y, el incremento de los precios de los commodities, se tradujeron en mayores presiones sobre los precios locales de los países avanzados como de las economías emergentes y en desarrollo. “En el caso de Paraguay, más del 70% de la inflación del 2021 (6,8%) se explicó por alimentos y energía”, indicó María Fernanda.
Seguidamente, mencionó que la in ación se ubicaría nuevamente dentro del rango meta al cierre del 2022, en torno al 4,5%, pero que durante el primer semestre se seguirán observando tasas interanuales elevadas, explicadas en gran medida, por una base de comparación baja, mientras que, a partir del tercer trimestre estas tasas se irían moderando para cerrar el año en la cifra indicada.
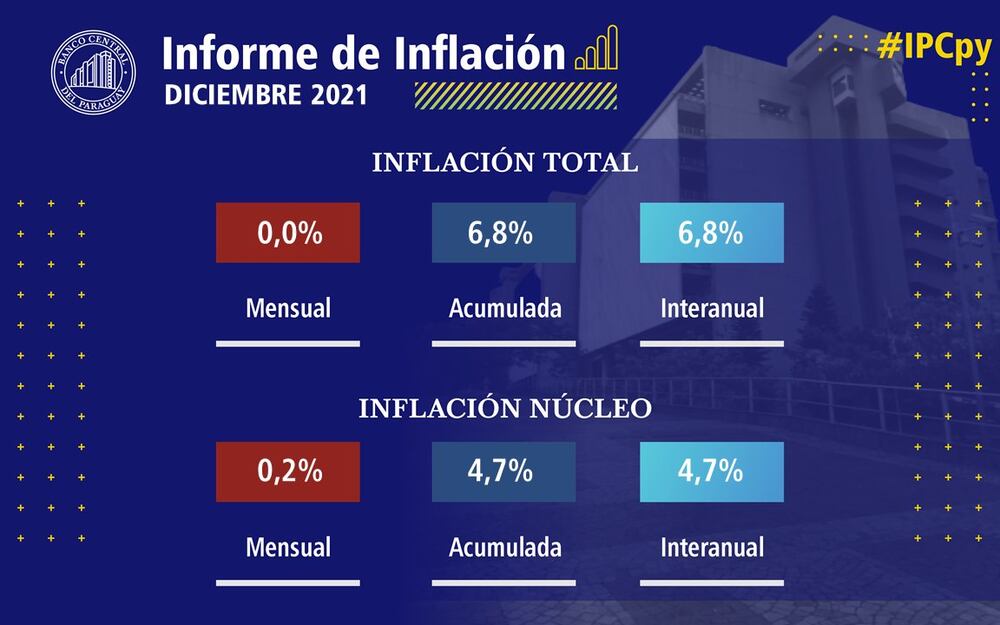
La inflación total del 6,8% es la mayor comparando con los últimos 11 años. Foto: Gentileza.
Clima adverso. Paraguay atraviesa por una de las más desoladoras sequías. Hasta la primera quincena de diciembre, se observaba un buen desarrollo del cultivo de la soja y con expectativas de una buena cosecha; sin embargo, las condiciones climáticas dieron un giro bastante brusco, con olas de intenso calor y ausencia de precipitaciones, que devastaron las siembras, especialmente de soja.
Esta situación condujo a un escenario distinto al inicialmente esperado, que, según los referentes del sector, correspondería a las tres peores cosechas desde que se tienen registros. “Desde el campo se habla de un impacto significativo de la sequía, lo que hace inminente los resultados negativos en la actual zafra, no obstante, esperamos las cifras oficiales del Ministerio de Agricultura”, expresó cautelosa.
Respecto al ingreso de dólares en concepto de exportación de soja, dijo que es un hecho y, aunque se observó un repunte en el precio internacional -lo que podría contribuir a amortiguar en alguna medida el impacto sobre el ingreso de divisas- la sequía traerá una severa merma. “Es apropiado resaltar que el sector agrícola es un demandante importante de bienes importados, especialmente de maquinarias y, en ese sentido, un escenario distinto al esperado por el sector agrícola podría implicar también una menor demanda por dólares para estas inversiones, aminorando con ello las presiones que eventualmente podrían registrarse en el mercado cambiario”, reflexionó María Fernanda.
Destacó, además, que las expectativas de una rápida recuperación ante las olas de contagios por la variante Ómicron podría despertar el apetito por parte de los inversionistas, con lo cual se revertiría la mayor demanda de dólares. Así se moderarían las presiones al alza para el dólar.
“El tipo de cambio es un precio de la economía y como tal, su nivel dependerá de la evolución de sus fundamentos”, enfatizó, y recordó que la carta orgánica del BCP establece explícitamente que “el tipo de cambio será el que libremente acuerden las partes intervinientes, conforme a la oferta y la demanda”. Es decir, el régimen cambiario en Paraguay es libre y, en ese sentido, el BCP no tiene la atribución de fijar un nivel o alterar la tendencia del tipo de cambio, sino solamente puede participar en el mercado cambiario para moderar las volatilidades bruscas de la cotización que no respondan a los fundamentos de la economía.
“La flexibilidad del tipo de cambio actúa como un amortiguador de los choques externos, haciendo que el impacto sobre la actividad y el empleo sean más moderados. Casualmente, el BCP participa en el mercado cambiario a través de las ventas complementarias, para moderar las volatilidades que de frenar el contrabando mediante el tipo de cambio no parece ser el mecanismo más adecuado. “Una depreciación “artificial” del tipo de cambio para el combate contra el contrabando tiene una repercusión directa en precios de importaciones más altos de otros productos que son relevantes para el consumidor y para las empresas, como combustibles, insumos y maquinarias”, analizó.
Motores de la recuperación económica. La economía paraguaya ha continuado exhibiendo una buena dinámica en los últimos meses del 2021, acumulando un crecimiento de 4,8% al mes de noviembre. En lo que respecta a las perspectivas del PIB para el 2022, la última proyección del Banco Central indica un crecimiento de 3,7%, explicado principalmente por los sectores secundario y terciario.
“Hay que decir, sin embargo, que el crecimiento del PIB para el 2022 está sujeto a variaciones, conforme se vayan obteniendo los resultados de la campaña agrícola 2021/2022 y los posibles cambios que experimentaría la actividad agrícola como consecuencia de la sequía”, recalcó.
Se debe considerar, además, que dicha actividad constituye uno de los motores de nuestra economía y su rendimiento produce efectos secundarios hacia otros sectores como la industria del agribusiness, el comercio, el transporte, el sector financiero, entre otros. “En abril se dará a conocer la actualización de la proyección del PIB para el 2022, con la incorporación de los últimos resultados de la coyuntura, tanto a nivel sectorial como por componentes del gasto”, agregó como dato importante.
Mujeres, libertad económica y empoderamiento. Es sabido que la capacidad emprendedora de la mujer paraguaya y su participación en la economía formal son componentes esenciales para impulsar el desarrollo económico del país. Este potencial, una vez fortalecido, puede conducir a un incremento en la calidad de vida y bienestar de la comunidad.
Uno de los desafíos más grandes para María Fernanda fue ser madre, y tiene la bendición de dos hijos varones, Patricio y Fabrizio, mellizos de 15 años. “Para mí es fundamental el balance entre lo profesional y lo personal, trato de compaginar mi vida dedicando tiempo a mi familia y a mi trabajo, calibrando esto diariamente para intentar no descuidar ninguno, pero creo firmemente que uno enseña con el ejemplo, demostrar pasión, compromiso y responsabilidad laboral es también una manera de educar”, indicó.
Recordó a Michelle Obama, quien en uno de sus discursos como primera dama de EEUU había dicho que: “Ningún país puede prosperar verdaderamente si sofoca el potencial de las mujeres y se priva de las contribuciones de la mitad de sus ciudadanos”. Esta frase hoy día está más vigente que nunca. Las encuestas realizadas por el Instituto Nacional de Estadísticas, denotan que las mujeres en Paraguay tienen mayor participación que los hombres en actividades relacionadas con salud y servicios sociales, enseñanza y servicios en general. Sin embargo, para que exista un empoderamiento real se necesita una mayor incursión en actividades tradicionalmente realizadas en su mayoría por hombres. “La inclusión financiera tiene la capacidad de afectar positivamente la productividad de las mujeres. Esto tiene consecuencias en su desarrollo personal y familiar; y es aún más importante en el caso en que la mujer es la jefa en el hogar”, enfatizó.
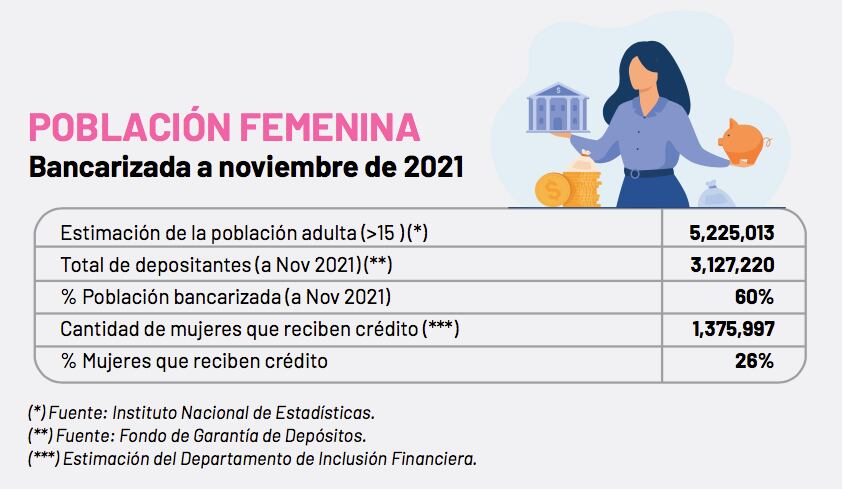
Atendiendo a esta necesidad, el BCP lleva adelante el Proyecto de Ley de Transparencia e Inclusión Financiera, con el que espera tener un efecto positivo más que proporcional en la formalización del trabajo de las mujeres, considerando que ellas mismas manifiestan realizar actividades o dedicar más horas a actividades que tienden a ser informales (según el Instituto Nacional de Estadísticas).
“Este es un proyecto transformador, que se encuentra actualmente en estudio en el Congreso y tiene la capacidad de generar un verdadero cambio cualitativo en el mercado de trabajo. El mismo fue discutido y propuesto en el ámbito del Comité Nacional de Inclusión Financiera”, explicó.
Acciones con impacto. El BCP impulsa también la inclusión financiera a través de su participación y apoyo a la Estrategia Nacional de Inclusión Financiera (ENIF). Con ello busca crear un diálogo entre la población excluida y proveedores de servicios financieros regulados y supervisados.
“La inclusión de las mujeres en las finanzas formales ofrece importantes oportunidades de expansión y profundización del mercado financiero. En este marco, el BCP está abocado a la creación de espacios de discusión técnicos que contribuyan a crear las bases del cambio para impulsar la inclusión económica y financiera de la mujer”, refirió María Fernanda.
En ese contexto, en marzo del 2021 el BCP organizó el I Foro de la Mujer y la Inclusión Financiera, un espacio de debate que tuvo fin impulsar la inclusión financiera, específicamente de mujeres; en abril realizó con el Ministerio de Hacienda y el apoyo del Banco Mundial un ciclo de seminarios técnicos sobre la inclusión financiera de la mujer denominado “El Costo de la No Inclusión”.
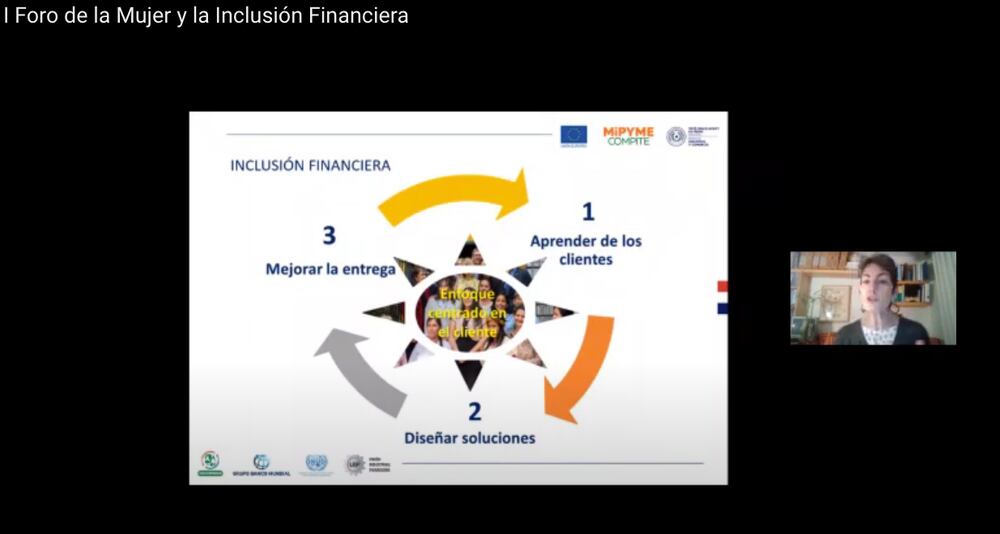
I Foro de la Mujer y la Inclusión Financiera, organizado por el BCP.
Las acciones se extienden, además, al plano internacional. Y es que al ser miembro del Comité de Finanzas Inclusivas de Género de Alianza para la Inclusión Financiera (AFI), el BCP comparte experiencias con otros reguladores financieros que están liderando esfuerzos para aumentar la inclusión financiera de la mujer en sus respectivos países. “De esta forma se puede estar sistemáticamente en contacto y observando las mejores prácticas y resultados que se tienen en otros países en la materia”, señaló.
Y enfatizó en que Paraguay debe migrar hacia el incremento de la formalización de la economía e inclusión financiera. “Mayor inclusión financiera y mayor acceso a créditos, esto implica cambiar la calidad de vida: poder emprender un negocio, tener acceso a la casa propia, y capacidad de ahorro, etc”, aseguró. Agregó que la inclusión de las mujeres en las finanzas formales ofrece importantes oportunidades de expansión y profundización del mercado financiero. “En este marco, el BCP está abocado a la creación de espacios de discusión técnicos que contribuyan a crear las bases del cambio para impulsar la inclusión económica y financiera de la mujer”, refirió María Fernanda.
Créditos equitativos. En Paraguay, la diferencia en el acceso al crédito entre hombres y mujeres es de 15 puntos porcentuales. En otras palabras, 55 de cada 100 hombres tiene acceso al crédito, en cambio, solo 40 de cada 100 mujeres accede al mismo. Este número indica que enfrentamos un desafío desde la perspectiva de género. Se debe considerar que cada tipo de crédito tiene características diferentes. Las razones detrás de dichas diferencias deberían ser analizadas de manera independiente.
Para impulsar políticas que reduzcan las brechas de inclusión de género se debe trabajar en mejorar tres aspectos fundamentales: 1) Formalización; 2) Garantías mobiliarias; 3) Ingreso.
Caminar hacia el futuro. Apuntó la necesidad de ajustar las normativas para esta nueva era digital, en la que el acceso a la información es cada vez mayor; la reforma de la seguridad social y el fortalecimiento del mercado de capitales, son aspectos importantes para movilizar el ahorro doméstico hacia la inversión.
Insistió en la meta de transitar hacia una economía verde, fomentando el desarrollo y potencial de Paraguay, lo que representará una oportunidad para la diversificación, lo que promoverá a su vez mayor resiliencia ante choques externos que seguirán amenazando el sistema económico local.
Por último, reconoció la importancia del incentivo a la inversión privada a través de las APP, así como se desarrolló en otros países. “Debemos fomentar y atraer inversión extranjera, y generar herramientas para que podamos potenciar las inversiones público – privada”, finalizó.


