

04/03/2021 10:17
Recuperación va en línea con lo esperado según nota macro de Basanomics
Para BASANOMICS, los buenos precios de las materias primas, que están aumentando los ingresos del sector agrícola y que tendrán un efecto derrame sobre otros sectores de la economía, representan un sesgo al alza de estas proyecciones.
El nivel de actividad económica se acerca al observado antes de la expansión del COVID-19. Si bien la pandemia de coronavirus y las medidas de confinamiento implementadas en el país provocaron un colapso histórico en la producción durante el segundo trimestre del año, la recesión económica en el 2020 fue menor a la esperada inicialmente. De acuerdo al Indicador Mensual de Actividad Económica calculado por el BCP (IMAEP), la economía se contrajo en un 0,5% el año pasado.
Esta retracción fue bastante menor a las estimaciones preliminares del gobierno, analistas y organismos multilaterales, que pronosticaban una contracción de hasta el 5% para el año. Asimismo, la caída de la producción fue menor a las observadas en otros países de la región, según detalla el informe.
Con el resultado de diciembre, el IMAEP se encuentra ahora por encima del nivel observado a fines de 2019, si bien se sitúa aproximadamente 3% por debajo del pico de producción registrado en febrero del 2020. La reapertura gradual de la economía permitirá que las actividades productivas sigan ganando mayor dinamismo, estimándose que para el segundo semestre del año se alcance el nivel de producción máximo registrado en la pre-pandemia.
Para BASANOMICS, las proyecciones indican que la economía paraguaya crecería entre 4% y 4,5% este 2021. Los buenos precios de las materias primas, que están aumentando los ingresos del sector agrícola y que tendrán un efecto derrame sobre otros sectores de la economía, representan un sesgo al alza de estas proyecciones. Sin embargo, una excesiva demora en la campaña de vacunación contra el COVID-19 podría representar un riesgo a la baja para estas estimaciones.
Sector agrícola .FOTO:ARCHIVO
En cuanto al el indicador agregado de consumo, este muestra una recuperación en el último trimestre del año. El consumo doméstico, medido por el estimador de cifras de negocios (ECN), mostró una expansión interanual promedio del 1,3% en el periodo octubre-diciembre. El dato positivo se registra luego de variaciones interanuales negativas en el segundo (-7,6%) y en el tercer trimestre (-0,4%) del año.
Con este resultado, el ECN mostró una leve contracción durante 2020: -0,8%. Sin embargo, un análisis más granular del indicador permite ver que el “rebote” en el cuarto trimestre no ha sido homogéneo a través de todos los sectores considerados. En tres de ellos, la variación interanual de las ventas continuó claramente en terreno negativo durante el mencionado periodo: ventas en supermercados, ventas en grandes tiendas y ventas de vehículos. En dos de ellos, el incremento ha sido positivo solo en el último mes del trimestre: ventas de equipamientos del hogar y ventas de combustibles. Solo tres sectores exhiben una recuperación más consistente, ya que un aumento interanual se observa en al menos dos de los últimos tres meses del año: ventas de productos químico-farmacéuticos, ventas de materiales de construcción y ventas de servicios de telefonía.
Por el lado de la inversión, las obras públicas cerraron el 2020 con un fuerte dinamismo. El gasto de capital de la Administración Central, acumulado en los doce meses del año, alcanzó USD 1.248 millones, aproximadamente un 3,6% del PIB y un 25% mayor al registrado en 2019. Claramente, estos elevados niveles de inversión son incompatibles con una política fiscal sostenible en el mediano plazo, principalmente considerando que el 100% de la inversión pública ha sido financiada con mayor endeudamiento.
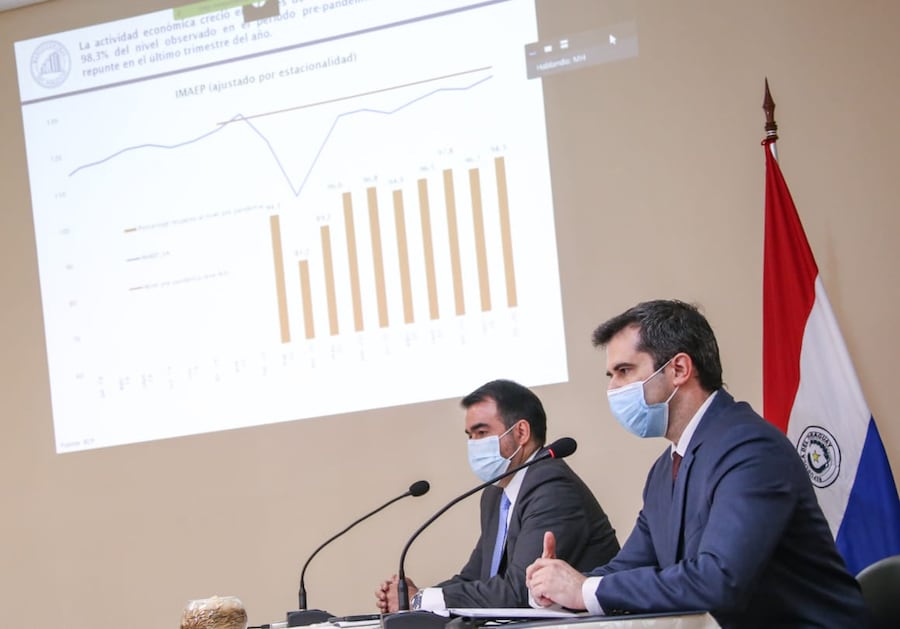
Los responsables del BCP, José Cantero, y del Ministerio de Hacienda, Óscar Llamosas, coincidieron en que la actividad económica de Paraguay creció en diciembre del 2020.FOTO:ARCHIVO
Recalibrando las políticas macroeconómicas. El resultado deficitario de las cuentas públicas quedó finalmente por debajo del nivel proyectado inicialmente. El déficit acumulado durante el 2020 alcanzó un monto equivalente al 6,2% del PIB, por debajo del 7,2% estimado en principio por el gobierno. Las recaudaciones tributarias se recuperaron parcialmente de las consecuencias de la pandemia sobre la actividad económica, terminando el año con una caída de solo el 4% en términos nominales.
Al mismo tiempo, se observó un significativo aumento de los gastos corrientes (11% interanual en el acumulado del año), explicado en parte por las diferentes medidas implementadas en el marco de la ley de emergencia. Como consecuencia de lo anterior, el ahorro fiscal (o balance operativo) cerró en terreno negativo: aproximadamente 2,4% del PIB en el acumulado. Lo anterior implica que parte del nuevo endeudamiento durante el año fue utilizado para cubrir gastos corrientes.
Esta ha sido una medida excepcional y que podría ser justificada por la pandemia, pero que debe revertirse (i.e. evitar repetirse) en el corriente año en vista a las mejores perspectivas económicas del 2021. Es decir que este año debe retomarse lo establecido en la “regla de oro” de las finanzas públicas: el endeudamiento debe destinarse solo para financiar gastos de capital o para la amortización de la deuda.
Considerando los rezagos con que actúa la política macroeconómica, tanto el BCP como el MH deben ir ajustando sus acciones. Bajo el enfoque keynesiano, las políticas fiscal y monetaria pueden cumplir un rol anticíclico ante una desaceleración económica. Así, una política fiscal con un mayor déficit y/o una política monetaria con menores tasas de interés coadyuvan a mitigar los efectos de una recesión. Con los espacios de maniobra construidos durante los últimos 18 años, las autoridades económicas del país implementaron en 2020 un ambicioso plan para hacer frente a los efectos económicos (y sociales) nocivos como consecuencia de la pandemia de coronavirus y de las medidas sanitarias implementadas para combatirla.
Las medidas estuvieron alineadas a las implementadas por otros países de la región. Como consecuencia de ellas el déficit fiscal alcanzó un nivel récord, mientras que la tasa de interés por instrumentos de corto plazo emitidos por el BCP se ubicó en terreno negativo en términos reales. Para el presente año, las perspectivas económicas han mejorado sustancialmente, no solo a nivel local sino igualmente global. El crecimiento esperado de la economía paraguaya se ubica por encima del 4%, pero al mismo tiempo la política monetaria permanece sumamente acomodaticia y los planes fiscales apuntan a un déficit del 4% del PIB. Este nivel de déficit es incluso mayor a los desbalances fiscales registrados en los años recesivos desde el 2003 (exceptuando lógicamente el verificado el año pasado).
Claramente, las políticas macroeconómicas están desalineadas ante una coyuntura económica mucho más positiva. En consecuencia, sería prudente que la tasa de política monetaria comience a elevarse gradualmente desde este año y que la convergencia del déficit fiscal al límite máximo establecido en la LRF se acelere, acortando el plazo de cuatro años planificado actualmente por el gobierno. Es imprescindible un plan de normalización de las políticas macroeconómicas y que las mismas recuperen su posición neutral ya en el año 2022. Con ello se recuperarían los márgenes de maniobra para enfrentar futuros choques derivados del clima, del deterioro económico de los países vecinos o de una caída en el precio de las materias primas. De lo contrario se correría el riesgo de sobrecalentar la economía (lo que conllevaría a efectos dañinos sobre los precios) y se estresarían innecesariamente las cuentas fiscales.


